
Warum die Bauzinsen 2026 wieder steigen – und was das für Kauf und Kapitalanlage bedeutet
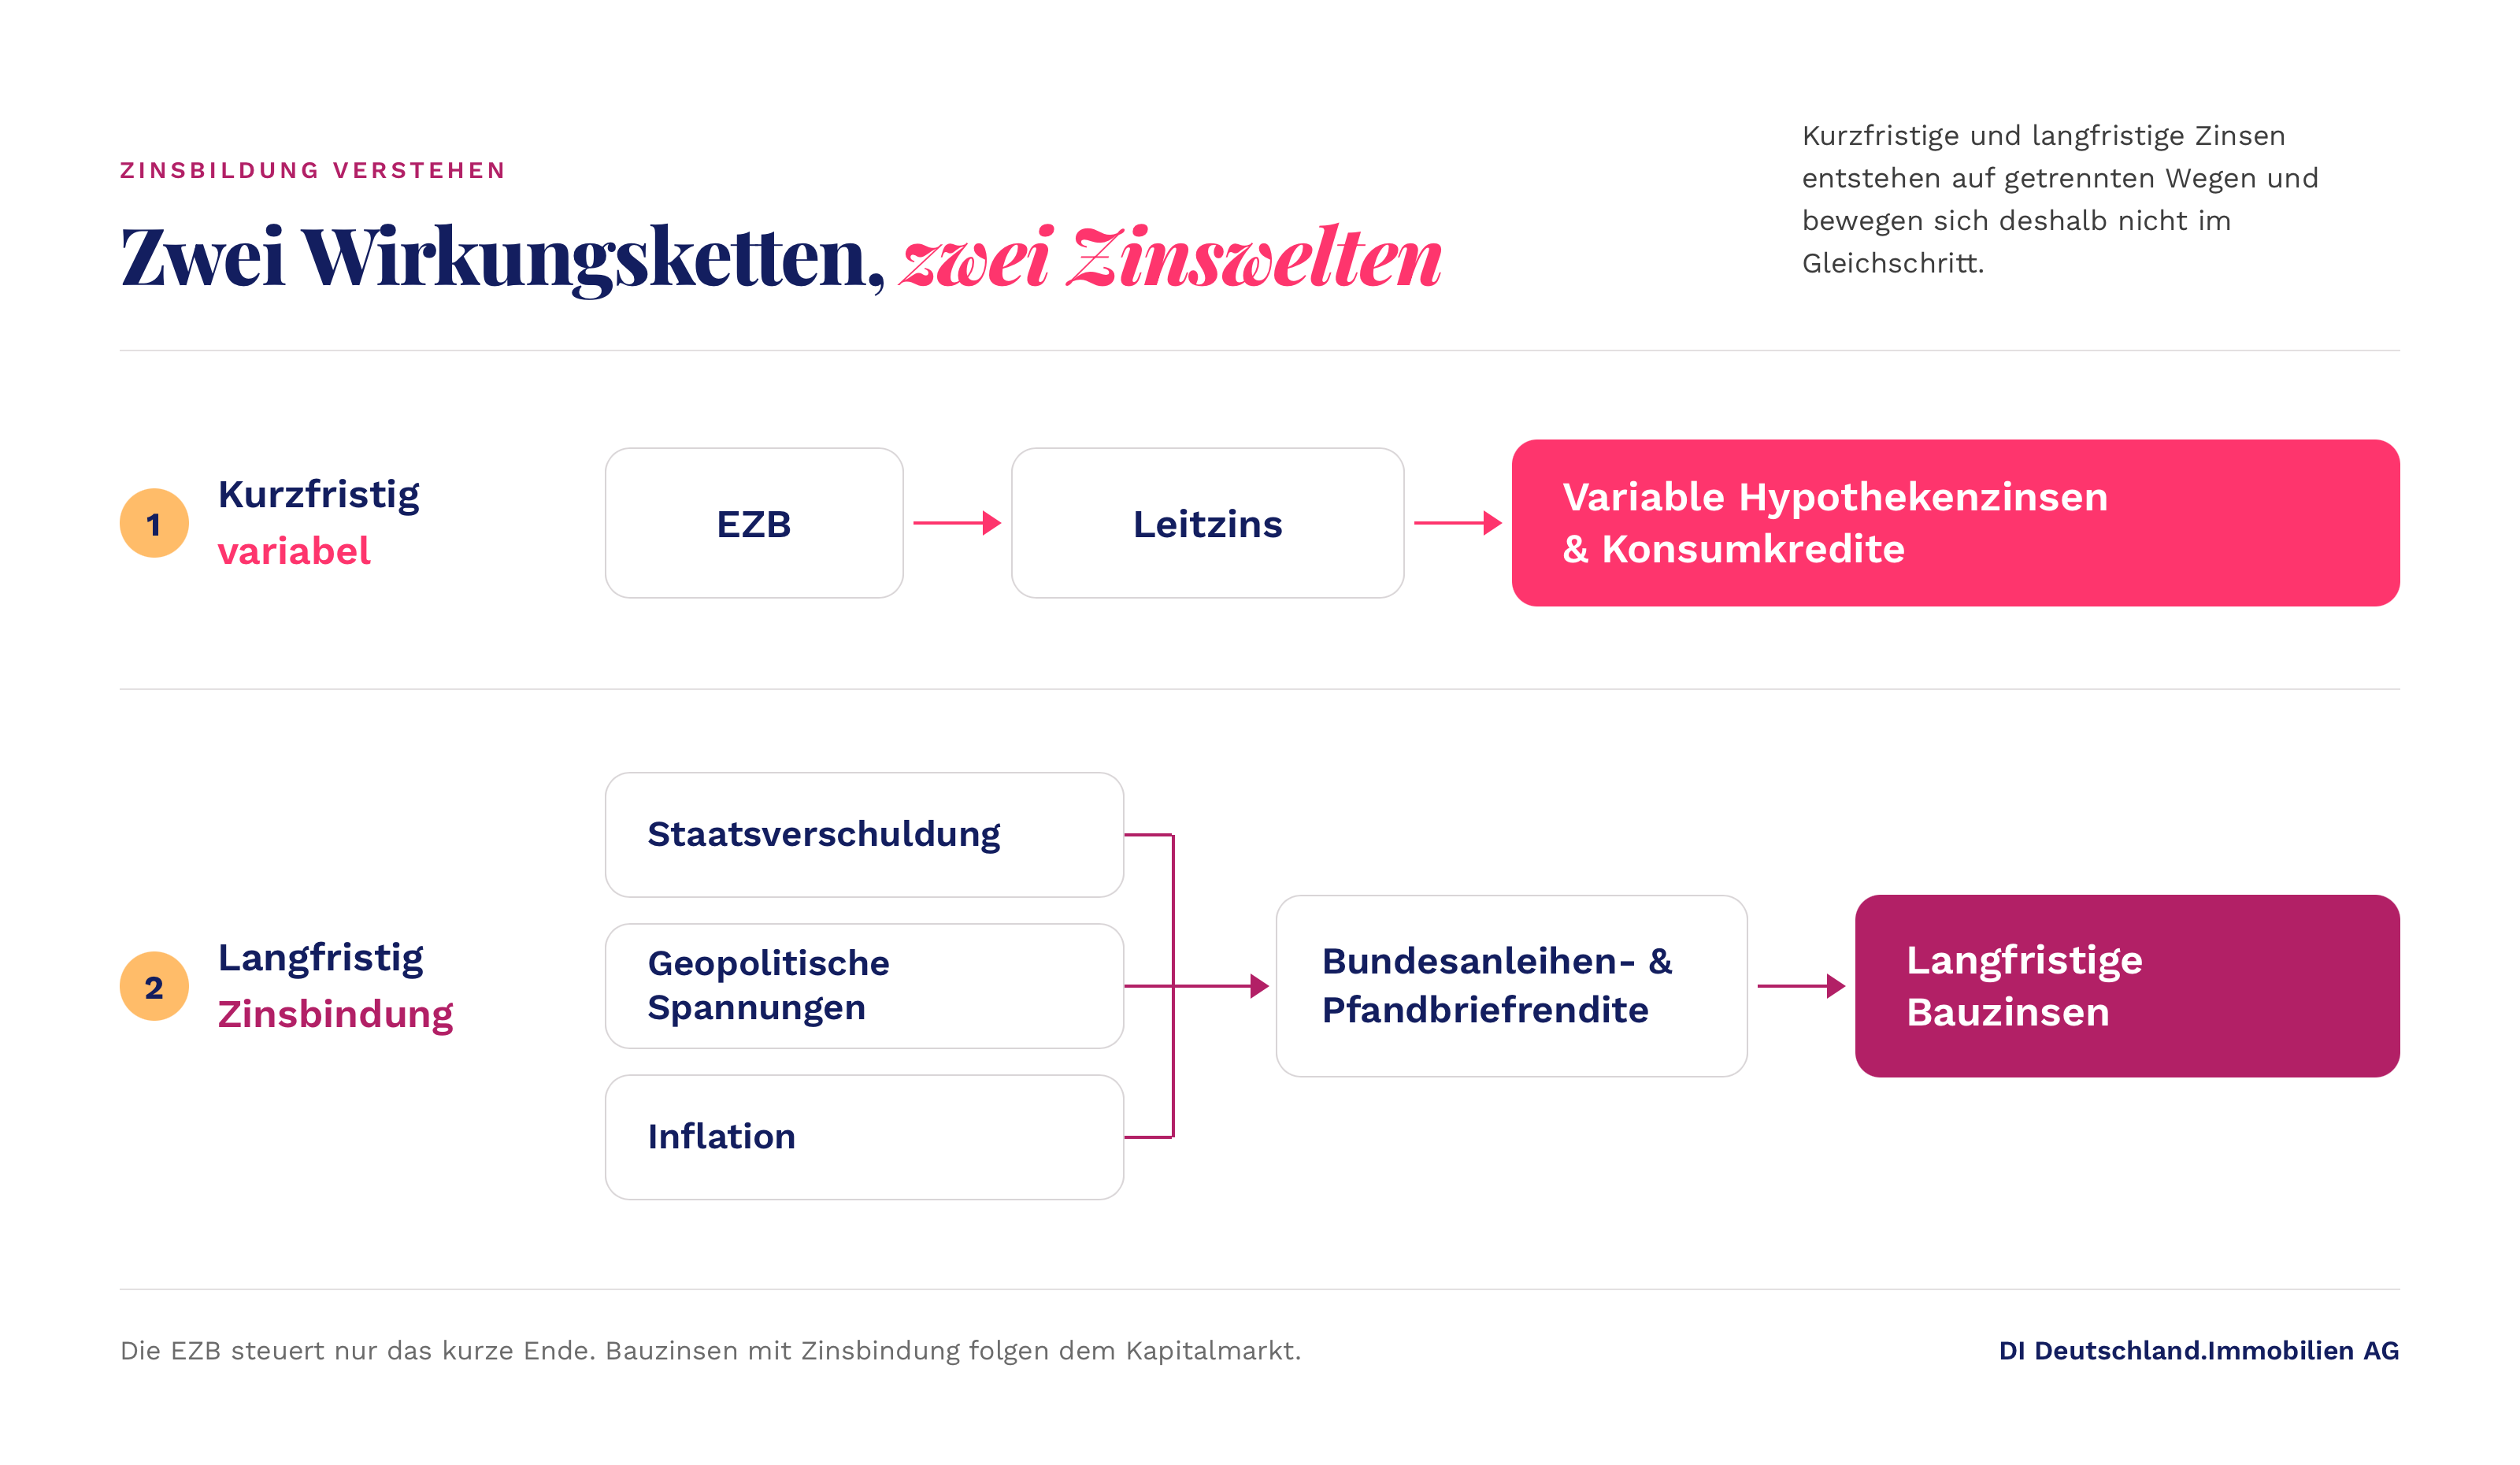
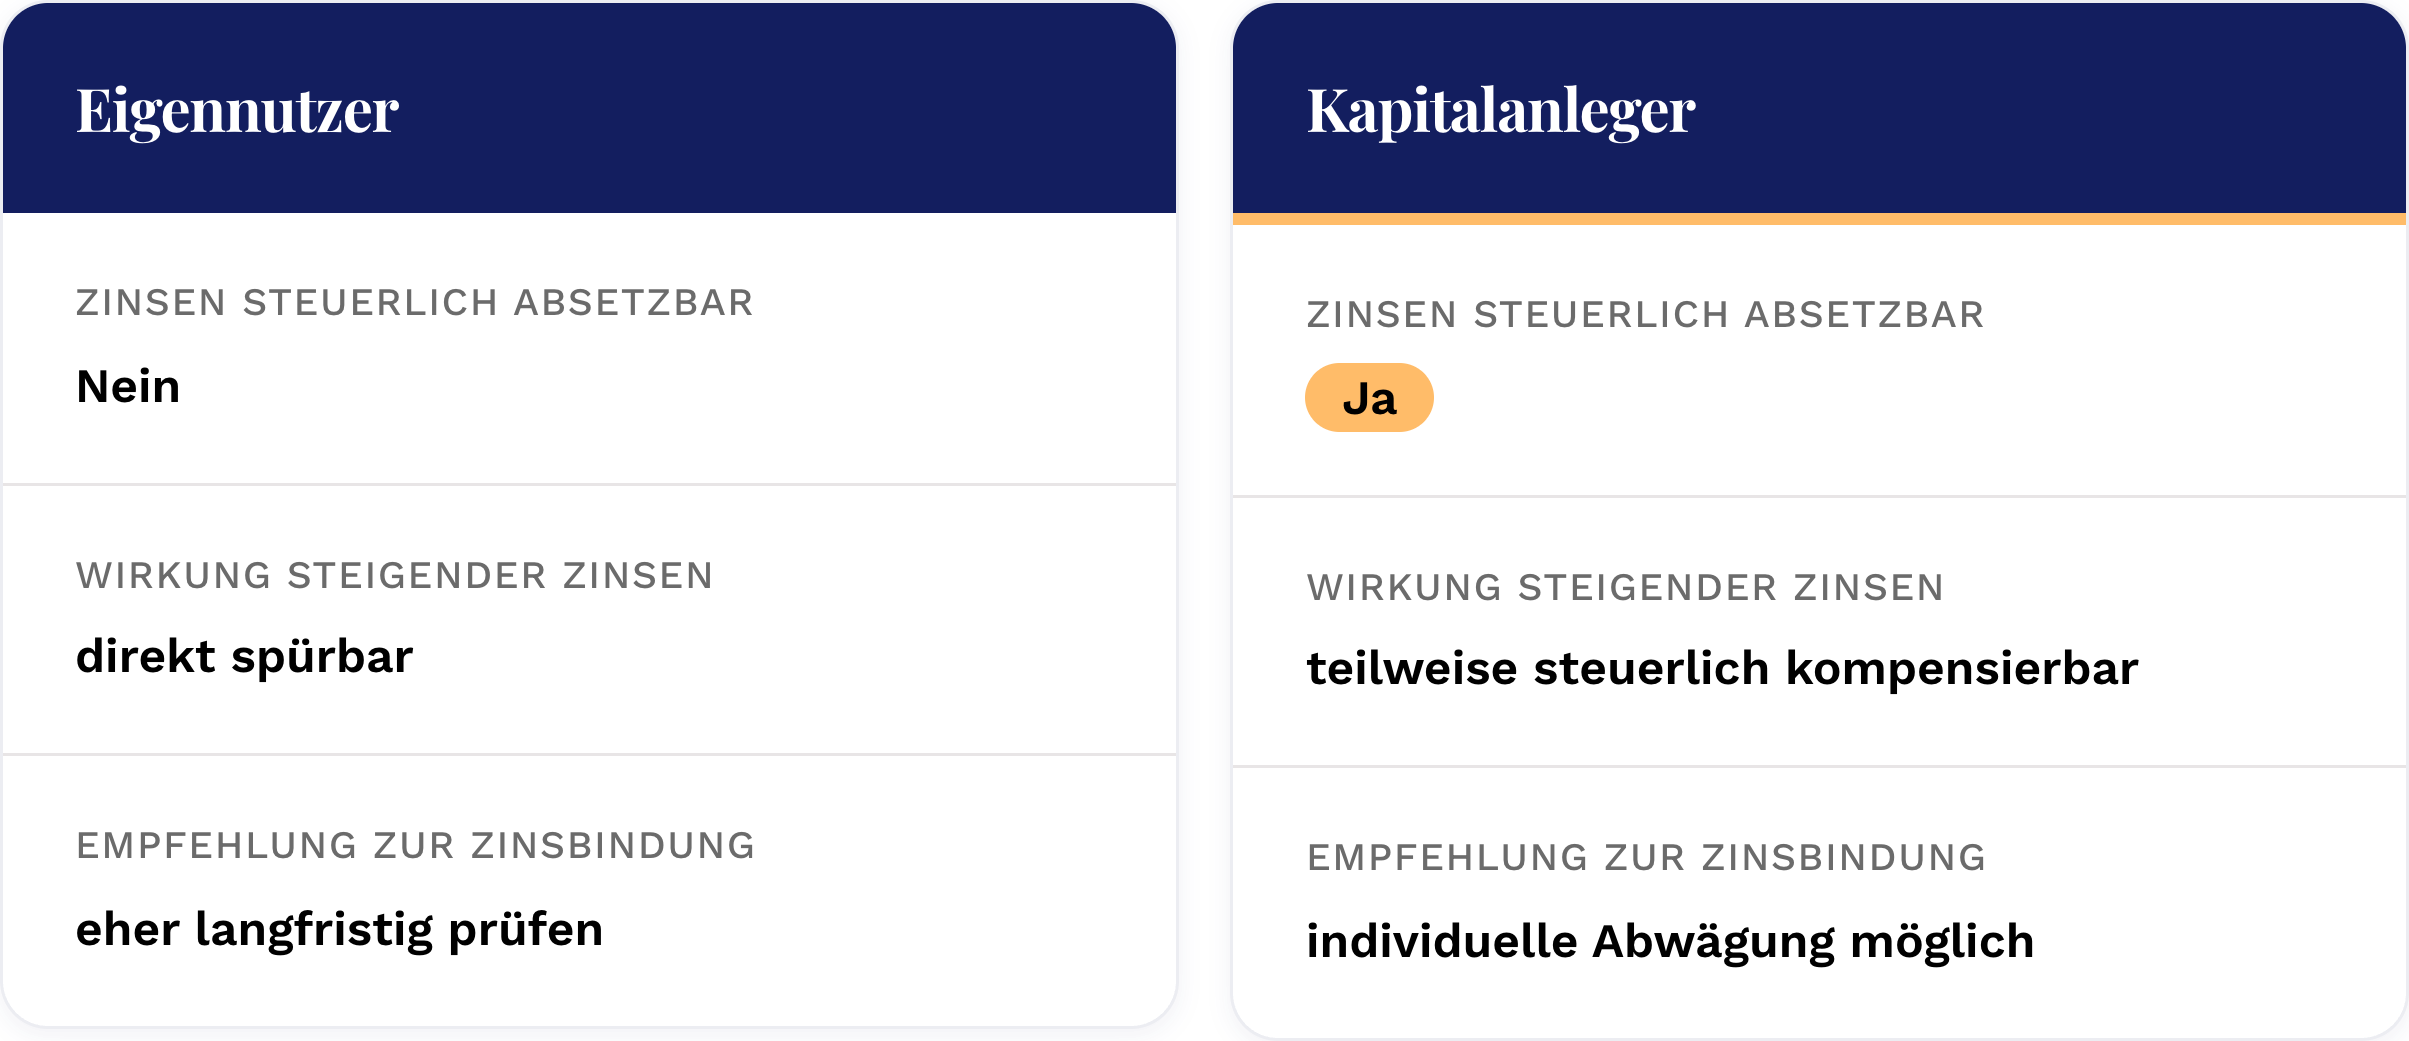
Wer aktuell nach “warum steigen die Bauzinsen” sucht, vernimmt oft die gleiche Erklärung: die EZB hat erneut die Zinsen angehoben. Das ist jedoch nur die halbe Wahrheit. Der Leitzins beeinflusst vor allem kurzfristige und variable Finanzierungen – die für den Immobilienkauf entscheidenden langfristigen Bauzinsen orientieren sich stattdessen an der Rendite von Bundesanleihen und Pfandbriefen. Diese Rendite steigt derzeit, weil hohe Staatsverschuldung, geopolitische Spannungen und eine hartnäckige Inflation zusammenwirken. Zusätzlich bestimmt der individuelle Beleihungsauslauf den persönlichen Zinssatz – unabhängig vom allgemeinen Marktniveau. Für Eigennutzerinnen und Eigennutzer bedeutet das aktuell eher, eine langfristige Zinsbindung zu prüfen; für Kapitalanlegerinnen und Kapitalanleger ist die Lage differenzierter, weil steuerliche Abschreibungsmodelle einen Teil der höheren Zinslast kompensieren können.
Mythos oder Wahrheit: Bestimmt die EZB die Bauzinsen?
„Die Bauzinsen werden ausschließlich von der EZB bestimmt“ – dieser Satz hält sich hartnäckig, stimmt aber nur bedingt. Die Europäische Zentralbank legt den Leitzins fest: den Zins, zu dem sich Geschäftsbanken bei der Zentralbank refinanzieren. Steigt dieser Zins, wird es für Banken teurer, sich Geld zu beschaffen – die Mehrkosten geben sie über höhere Konsumkredite weiter. Vereinfacht lässt sich das an einer typischen Bankmarge zeigen: Bekommt eine Bank Geld von der Zentralbank zu einem bestimmten Zinssatz und verleiht es zu einem höheren Zinssatz weiter, lebt sie von genau dieser Differenz.
Was der Leitzins wirklich beeinflusst
Der Leitzins wirkt direkt auf variable Hypothekenzinsen, die häufig an den Euribor* gekoppelt sind, und auf klassische Konsumkredite. Für kurzfristige und variable Finanzierungen ist er also der zentrale Faktor.
*Euro Interbank Offered Rate: Das ist der durchschnittliche Zinssatz, zu dem sich ausgewählte europäische Banken untereinander kurzfristig Geld leihen.
Warum langfristige Bauzinsen einem anderen Mechanismus folgen
Bei zehn- oder zwanzigjährigen Zinsbindungen sieht die Sache anders aus. Diese Zinsbindungsfrist orientiert sich im Grunde an Bundesanleihen und Pfandbriefen – Papieren mit eigenen Einflussfaktoren, die vom Leitzins unabhängig sind. Wer heute eine Finanzierung für eine Kapitalanlage sucht, dessen Bank orientiert sich also nicht in erster Linie am Leitzins, sondern an der Rendite dieser langfristigen Anleihen.
Der eigentliche Treiber: Bundesanleihen und Pfandbriefe
Eine Bundesanleihe ist im Kern ein Kredit an den Staat: Anlegerinnen und Anleger geben Deutschland Geld und erhalten dafür Zinsen zurück. Je sicherer dieser Kreditnehmer eingeschätzt wird, desto niedriger fällt der Zins aus. Steigt die Rendite von Bundesanleihen, verlangt der Markt eine höhere Entschädigung für das eingegangene Risiko.
Warum die Renditen von Bundesanleihen aktuell steigen
Drei Faktoren wirken hier zusammen. Erstens die Staatsverschuldung: Ein Land mit hoher Verschuldung im Verhältnis zum Bruttoinlandsprodukt gilt als weniger sicher – Deutschland liegt in diesem internationalen Vergleich noch nicht in einer kritischen Größenordnung, die Nettoneuverschuldung nimmt aber tendenziell zu. Zweitens geopolitische Spannungen, die unter anderem auf Energiepreise wirken. Drittens eine spürbare Inflation, die sich über eine erkennbare Kettenreaktion verstärken kann: Steigende Energiekosten verteuern die Landwirtschaft, das treibt Lebensmittelpreise, was wiederum die Inflation befeuert – und eine höhere Inflationserwartung verlangt von Bundesanleihen tendenziell eine höhere Rendite. Diese höhere Rendite wirkt sich in der Regel auch auf die Konditionen für langfristig gebundene Baukredite aus.
Der Beleihungsauslauf: der unterschätzte Hebel auf den eigenen Zinssatz
Neben dem allgemeinen Marktniveau bestimmt ein zweiter, individueller Faktor den tatsächlichen Zinssatz: der Beleihungsauslauf.
Rechenbeispiel: So wirkt sich Eigenkapital auf den Zins aus
Ein vereinfachtes Beispiel: Wer eine Immobilie im Wert von 100.000 € finanziert und dafür ein Darlehen von 50.000 € benötigt, hat einen Beleihungsauslauf von 50 %. Für die Bank bedeutet das: Sie erhält 100.000 € Sicherheit für 50.000 € Darlehen – ein vergleichsweise geringes Risiko, das sich in einem tendenziell günstigeren Zinssatz niederschlägt. Wird dagegen die volle Kaufsumme über ein Darlehen finanziert, fällt der Zins in der Regel höher aus. Wie viel Eigenkapital eingebracht wird, ist damit ein ebenso wichtiger Hebel wie das allgemeine Marktzinsniveau.
Was das für Eigennutzerinnen und Eigennutzer bedeutet
Für den Eigennutzerbereich wirkt sich ein gestiegenes Zinsniveau unmittelbar aus: Eine Anschlussfinanzierung kann heute spürbar teurer sein als noch vor einigen Jahren, was den Schritt ins Eigenheim für manche wirtschaftlich erschwert. Wer aktuell eine Anschlussfinanzierung plant oder erstmals baufinanziert, sollte die eigene Zinsbindung entsprechend sorgfältig durchrechnen lassen – im Unterschied zu Kapitalanlegerinnen und Kapitalanlegern können Eigennutzerinnen und Eigennutzer die Hypothekenzinsen dabei nicht steuerlich geltend machen.
Was das für Kapitalanlegerinnen und Kapitalanleger bedeutet
Für die Kapitalanlage stellt sich die Situation differenzierter dar. Ein höheres Zinsniveau verändert zwar die Finanzierungskosten, wird aber durch bestehende steuerliche Anreize teilweise ausgeglichen.
Steuerliche Kompensation durch Abschreibungsmodelle
Wer vermietet, kann Hypothekenzinsen steuerlich geltend machen. In Kombination mit Abschreibungsmodellen wie der degressiven AfA kann ein Ausgleichseffekt entstehen, der die gestiegene Zinslast abfedert – die genauen Prozentsätze und Fristen dieser Regelung sollten vor einer Investitionsentscheidung individuell mit Steuerberatung geprüft werden, da sie an gesetzliche Voraussetzungen gebunden sind. Ergänzend gilt: Wer regelmäßige Mieteinnahmen erzielt und eine Mietrendite p. a. erwirtschaftet, kann diese in die Finanzierungsplanung einbeziehen – ohne dass sich daraus eine Zins- oder Renditegarantie ableiten lässt. Auch Kapitalanlagen mit besonderen Abschreibungsmodellen, etwa eine Kapitalanlage-Denkmalimmobilie, folgen dieser Logik.
Fest- oder variabel finanzieren? Eine strategische statt pauschaler Antwort
Eine pauschale Antwort gibt es hier nicht – wohl aber eine Tendenz: In einer Marktphase ohne klare Anzeichen für eine schnelle Entspannung am Zinsmarkt sprechen viele Überlegungen eher für eine langfristige Zinsbindungsfrist, etwa über zehn Jahre, statt für variable Finanzierungsmodelle. Für Kapitalanlegerinnen und Kapitalanleger ist diese Entscheidung tendenziell weniger kritisch als für Eigennutzerinnen und Eigennutzer, da steuerliche Kompensationsmöglichkeiten einen Teil des Risikos abfedern können. Wichtig bleibt: Jede Finanzierungsentscheidung sollte individuell und mit fachlicher Beratung getroffen werden, nicht auf Basis allgemeiner Markteinschätzungen.
Fazit: Was aktuell wirklich zählt
Die Bauzinsen steigen nicht, weil „die EZB es so will“ – sie resultieren aus einer komplexeren Wechselwirkung zwischen Bundesanleihen, Pfandbriefen, Staatsverschuldung, Inflation und individuellem Beleihungsauslauf. Wer diese Systematik berücksichtigt, trifft fundiertere Entscheidungen – ob beim Immobilienkauf zur Eigennutzung oder bei der Kapitalanlage. Wie Kapitalanlegerinnen und Kapitalanleger konkret bei der Zinsentwicklung gegensteuern können, ordnet ein weiterführender Artikel ergänzend ein.
Ob eine Kapitalanlage-Immobilie in der aktuellen Zinssituation für Sie sinnvoll ist, hängt von Anlageziel, Eigenkapital und individueller steuerlicher Situation ab. Wenn Sie das unverbindlich einordnen lassen möchten, sind wir sehr gern in einem persönlichen Gespräch für Sie da.
