
Was passiert mit dem Haus bei einer Scheidung? Eine gemeinsame Immobilie muss bei einer Trennung nicht automatisch verkauft werden. Je nach persönlicher und finanzieller Situation kommen mehrere Möglichkeiten infrage: die Immobilie gemeinsam behalten, durch eine Partei übernehmen, weitervermieten oder verkaufen. Entscheidend sind dabei unter anderem Eigentumsverhältnisse, Restschuld und der aktuelle Immobilienwert. Dieser Artikel zeigt, welche Optionen Sie bei einer gemeinsamen Immobilie nach der Trennung haben und worauf Sie bei der finanziellen und vertraglichen Regelung achten sollten.
Haus bei Scheidung: Welche Optionen Sie bei einer gemeinsamen Immobilie wirklich haben
Bei einer Scheidung oder Trennung muss eine gemeinsame Immobilie nicht zwingend verkauft werden. Paare haben vier gleichgestellt Möglichkeiten: gemeinsames Halten mit fester vertraglicher Aufteilung, Übernahme durch eine Partei, fortgeführte Vermietung oder Verkauf. Entscheidend ist dabei nicht das Darlehen, sondern der Vermögenswert der Immobilie – die Differenz zwischen Immobilienwert und Restschuld. Eine vertragliche 50/50-Regelung (oder ein anderer fester Schlüssel) für Mieten, Kosten, Darlehen und Grundsteuer lässt sich unabhängig vom Familienstand treffen und ist kein Ausdruck von Misstrauen, sondern eine klare Absicherung für den Ernstfall. Beim Streit um den Immobilienwert hilft ein faires Vorgehen: beide Seiten lassen je ein Gutachten erstellen, der Mittelwert wird gebildet. Am wirksamsten lässt sich das alles regeln, bevor eine Immobilie überhaupt gemeinsam gekauft wird.
Der Mythos „Bei einer Scheidung muss das Haus verkauft werden“ – und warum er nicht stimmt
Viele Paare gehen davon aus, dass für eine gemeinsame Immobilie im Trennungsfall nur eine Option bleibt: zu verkaufen. Das ist nicht korrekt. Beim gesetzlichen Zugewinnausgleich unter Eheleuten wird der während der Ehe entstandene Vermögenszuwachs finanziell ausgeglichen – nicht durch eine zwangsweise Aufteilung oder Veräußerung der Immobilie selbst. Wer im Grundbuch eingetragen ist, bleibt zunächst Eigentümer. Ob die Immobilie verkauft, gehalten oder übernommen wird, ist eine eigenständige Entscheidung, die unabhängig vom Zugewinnausgleich getroffen werden kann.
Die vier Grundoptionen für eine gemeinsame Immobilie im Trennungsfall
Für eine gemeinsam erworbene Immobilie gibt es bei einer Trennung im Kern vier Wege:
Gemeinsames Halten mit fester vertraglicher Aufteilung
Beide Seiten behalten die Immobilie im Miteigentum und regeln Mieten, laufende Kosten, Darlehen und Grundsteuer über einen festen Schlüssel – zum Beispiel 50/50. Das funktioniert unabhängig davon, ob die Beteiligten verheiratet sind oder in einer eheähnlichen Gemeinschaft leben.
Übernahme durch eine Partei
Eine Seite übernimmt die Immobilie vollständig und zahlt der anderen deren Anteil am Vermögenswert aus. Das setzt voraus, dass der Immobilienwert und die Auszahlungssumme vorab geklärt sind.
Vermietung fortführen
Ist die Immobilie eine Kapitalanlage und keine selbst genutzte Wohnimmobilie, kann sie unabhängig von der Trennung wirtschaftlich sinnvoll weiterlaufen: Die Mieteinnahmen werden weiterhin anteilig vereinnahmt, die Kosten anteilig getragen, jede Seite macht ihren Anteil steuerlich für sich geltend.
Verkauf der Immobilie
Einigen sich beide Seiten auf einen Verkauf, wird der Erlös nach dem vereinbarten Schlüssel aufgeteilt. Können sich Miteigentümer:innen nicht einigen, kann jede Seite eine sogenannte Teilungsversteigerung beantragen – ein gerichtliches Verfahren zur Aufhebung der Miteigentümergemeinschaft. Da eine Teilungsversteigerung häufig einen niedrigeren Erlös erzielt als ein regulärer Verkauf, gilt sie als letztes Mittel, wenn keine Einigung möglich ist.
![Übersichtsgrafik – Die vier Grundoptionen bei gemeinsamer Immobilie im Trennungsfall]](https://cdn.prod.website-files.com/64510e37f854d0d155babcdb/6abb7b7c414bf9b85ab8619d_Asset1_DI-Vergleich-4-Optionen.png)
Worum es bei einer Trennung wirklich geht: der Vermögenswert, nicht das Darlehen
Ein häufiges Missverständnis: Bei der Aufteilung geht es nicht um die Höhe des noch laufenden Darlehens, sondern um den Vermögenswert der Immobilie – also die Differenz zwischen aktuellem Immobilienwert und Restschuld. Ein Beispiel: Eine Immobilie ist heute 500.000 € wert, die Restschuld beträgt 200.000 €. Der Vermögenswert liegt damit bei 300.000 €, Dieser Betrag ist es, der zwischen den Parteien aufgeteilt wird, nicht das Darlehen selbst.
Rechenbeispiel: Gemeinsames Halten mit 50/50-Aufteilung
Ein Paar kauft gemeinsam eine Immobilie für 250.000 €. Einige Jahre später, zum Zeitpunkt der Trennung, ist sie 500.000 € wert. Entscheiden sich beide Seiten dafür, die Immobilie gemeinsam weiterzuhalten statt zu verkaufen, gilt bei einer 50/50-Regelung:
- Beide Seiten erhalten jeweils 50 % der Mieteinnahmen.
- Beide Seiten tragen jeweils 50 % der Instandhaltungskosten.
- Beide Seiten tragen jeweils 50 % der Darlehensraten.
- Beide Seiten tragen jeweils 50 % der Grundsteuer.
Eine vertragliche Regelung ist kein Misstrauen – sondern Klarheit für den Ernstfall
Viele Paare empfinden eine vertragliche Regelung als unromantisch oder gar als Ausdruck von Misstrauen. Tatsächlich ist es umgekehrt: Eine Regelung, wie mit der gemeinsamen Immobilie im Trennungsfall umgegangen wird, wird nur dann überhaupt relevant, wenn die Beziehung nicht mehr funktioniert. Im besten Fall bleibt sie ungenutzt. Wer das vorab klärt, schafft Sicherheit für beide Seiten – unabhängig davon, ob die Partnerschaft ein Leben lang hält oder nicht.
Streitpunkt Immobilienwert: das Gutachter-Fairnessprinzip
Warum ein einseitig bestellter Gutachter zum Problem wird
Bei Uneinigkeit über den Immobilienwert entsteht häufig ein Interessenkonflikt: Bestellt nur eine Partei den Gutachter oder die Gutachterin, orientiert sich die Bewertung tendenziell an deren Interessenlage. Wer in der Immobilie wohnen bleiben möchte, profitiert von einem niedrigeren Wert; wer ausgezahlt werden möchte, von einem höheren.
Zwei Gutachten, ein Mittelwert – das fairste Verfahren
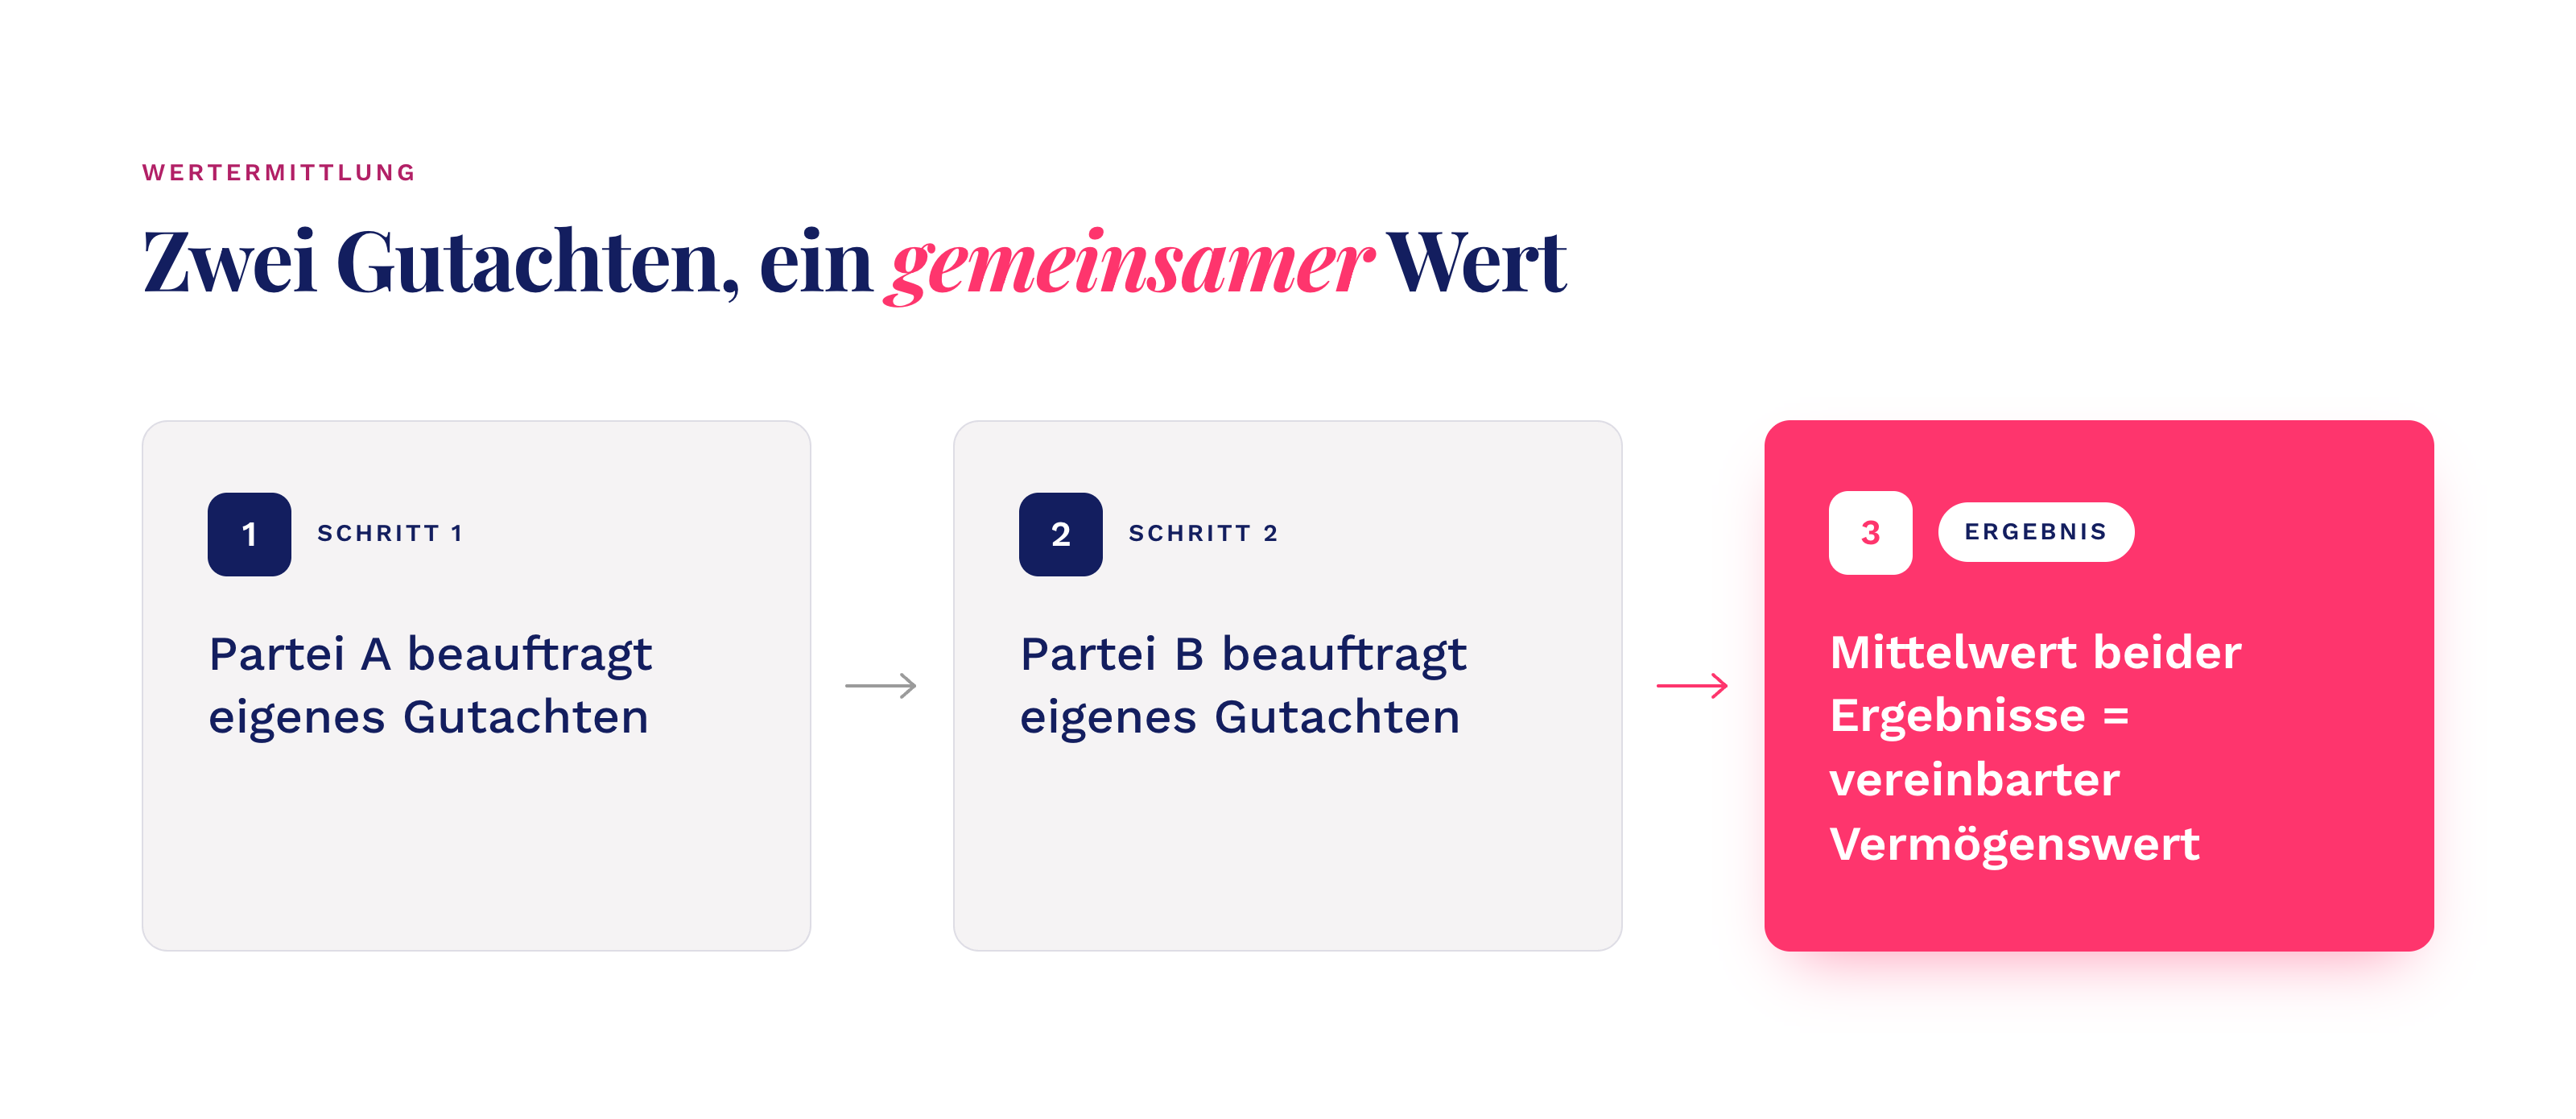
Ein in der Praxis bewährter Ansatz: Beide Seiten beauftragen je ein eigenes Immobiliengutachten, und der Mittelwert beider Ergebnisse wird als Vermögenswert zugrunde gelegt. Dieses Vorgehen lässt sich vertraglich vereinbaren und sollte idealerweise bereits vor dem gemeinsamen Kauf als Verfahren für den Streitfall festgehalten werden – etwa gemeinsam mit einer rechtlichen Beratung. Wichtig: Dieses Verfahren ersetzt keine rechtliche Prüfung im Einzelfall.
Verheiratet oder nicht: Worin der Unterschied liegt
Für Ehepaare im gesetzlichen Güterstand der Zugewinngemeinschaft erfolgt bei einer Scheidung ein Zugewinnausgleich als finanzieller Ausgleich des während der Ehe entstandenen Vermögenszuwachses – unabhängig davon, wem die Immobilie im Grundbuch gehört. Für unverheiratete Paare gilt das nicht: Es gibt keinen automatischen Anspruch auf einen vergleichbaren Vermögensausgleich. Wer als Miteigentümer im Grundbuch eingetragen ist, bleibt Miteigentümer – unabhängig davon, wer welchen finanziellen Beitrag geleistet hat. Einigen sich unverheiratete Miteigentümer bei einer Trennung nicht, kann jede Seite die Aufhebung der Miteigentümergemeinschaft und damit im Zweifel eine Teilungsversteigerung verlangen. Gerade für unverheiratete Paare ist eine vertragliche Regelung vorab deshalb besonders empfehlenswert. Diese Einordnung ersetzt keine individuelle Rechtsberatung – bei konkreten Fällen empfiehlt sich die Prüfung durch einen Fachanwalt.
Warum sich die Regelung am besten vor dem Kauf trifft
Der wirksamste Zeitpunkt, um Aufteilungsschlüssel, Bewertungsverfahren und Vorgehen im Trennungsfall festzulegen, ist vor dem gemeinsamen Kauf – solange beide Seiten sich einig sind und keine emotionale Drucksituation besteht. Wer eine Immobilie gemeinsam kaufen möchte, kann diese Punkte gemeinsam mit den Grundlagen der Immobilien-Investition klären.
Häufig gestellte Fragen
Muss eine gemeinsame Immobilie bei einer Scheidung immer verkauft werden?
Nein. Neben dem Verkauf stehen gemeinsames Halten, Übernahme durch eine Partei und fortgeführte Vermietung als gleichwertige Optionen zur Verfügung.
Was zählt bei einer Trennung: das Darlehen oder der Vermögenswert der Immobilie?
Der Vermögenswert – also die Differenz zwischen aktuellem Immobilienwert und Restschuld. Das Darlehen selbst ist für die Aufteilung nicht die maßgebliche Größe.
Wie wird der Immobilienwert im Streitfall fair ermittelt?
Ein bewährtes Vorgehen ist, dass beide Seiten je ein eigenes Gutachten beauftragen und der Mittelwert beider Ergebnisse als Vermögenswert herangezogen wird.
Ob gemeinsames Halten, Übernahme, Vermietung oder Verkauf für Ihre Situation die richtige Lösung ist, hängt von individuellen Faktoren ab. Wenn Sie das für sich klären möchten, analysieren wir das gern unverbindlich mit Ihnen.
